Decreto 377: perché le banche russe stanno congelando i depositi degli stranieri
 Di Irena Domingo
Aggiornato il
In questo articolo
Se sei cittadino dell’Italia, della Spagna o di qualsiasi altro paese dell’Unione Europea e hai del denaro «parcheggiato» in un conto deposito o di risparmio di una banca russa (T‑Bank, Sber e simili), fai attenzione: dal 1° giugno 2026 quel denaro può rimanere bloccato. Un nuovo decreto russo ha inserito i depositi bancari degli stranieri dei paesi che la Russia considera «ostili» nello stesso regime di congelamento che già si applicava ad altri investimenti. E le banche lo stanno già applicando.
La parte rassicurante: non riguarda il denaro della tua normale carta di debito, quella che ricarichi per le spese durante il viaggio. Il problema sono i depositi a termine e i conti di risparmio remunerati (quelli che danno interessi). Qui ti spiego cosa dice la norma, chi colpisce, cos’è un conto «tipo C» e cosa puoi fare se hai del denaro intrappolato. Mi baso sul testo ufficiale del decreto e sul caso reale di un lettore a cui T‑Bank ha appena bloccato il deposito.
È il passo 5 della mia guida per preparare un viaggio in Russia in 10 passi, dove trovi tutto il resto in ordine.
Cosa è successo esattamente?
Il 1° giugno 2026, la Russia ha pubblicato il Decreto Presidenziale n° 377, che modifica un decreto precedente del 2022 (il n° 95). Sulla carta la modifica è minuscola —aggiunge appena qualche parola al testo, «депозитам» («depositi bancari»)— ma nella pratica è enorme. Puoi consultare il testo ufficiale del Decreto 377 nel portale giuridico russo.
Il Decreto 95 del marzo 2022 ha creato un regime speciale per pagare i creditori stranieri dei paesi ostili: invece di restituire loro il denaro con normalità, i debitori russi dovevano versarlo in un conto speciale bloccato, il cosiddetto «conto tipo C». Fino ad ora quel regime si applicava a crediti, prestiti e titoli. Dal 1° giugno 2026 si applica anche ai depositi e ai conti di risparmio: cioè all’obbligo della banca di restituirti il deposito e pagarti gli interessi.
Chi colpisce e chi no?
Ti riguarda se sei cittadino di un paese della lista russa degli «stati ostili» (tutta l’UE —inclusa l’Italia e la Spagna—, più Regno Unito, Stati Uniti, Svizzera, Norvegia, Giappone e altri) e non hai la residenza russa.
Non ti riguarda se hai un permesso di soggiorno russo (РВП o ВНЖ) o un passaporto russo: in quel caso sei «residente valutario» e i tuoi conti continuano a funzionare normalmente. Ecco perché, come vedrai più avanti, la prima cosa che la banca chiede è se hai uno di quei documenti.
Quali conti vengono bloccati? (la cosa più importante)
Qui sta il punto pratico, ed è bene non confondersi:
- Depositi a termine e conti di risparmio remunerati (quelli che generano interessi): Sì, rientrano nel blocco.
- Conto corrente e carta di debito normale: in linea di principio no, poiché il decreto riguarda solo i depositi, non i conti carta ordinari.
Detto questo, conviene essere prudenti: il testo del decreto è molto vago e nulla garantisce che il blocco non si estenda in futuro anche ai conti di debito. Per questo la raccomandazione generale è non lasciare in una banca russa più denaro di quello che hai intenzione di spendere.
I 10 milioni di rubli: la svolta del 14 luglio 2026
Quando ho pubblicato questo articolo, questa soglia era il grande problema. Il Decreto 95 obbliga a usare i conti tipo C solo quando ciò che la banca deve supera i 10 milioni di rubli al mese (circa 117.000 euro). Ma a giugno le banche lo calcolavano per banca, sommando quanto dovevano a tutti i loro clienti dei paesi ostili messi insieme —una cifra che qualsiasi grande istituto supera abbondantemente—, così congelavano anche depositi piccoli da 100.000 o 200.000 rubli.
Il 14 luglio 2026 la Banca di Russia ha pubblicato un chiarimento ufficiale (il n° 1-OP) che cambia tutto alla radice. Per i depositi, quella soglia di 10 milioni di rubli si calcola per ogni singolo titolare e per mese solare, non sommando tutti i clienti della banca. Ciò che conta è quanto la banca deve a te in un mese, non il totale dell’istituto.
Cosa significa nella pratica? Che se il tuo deposito più gli interessi che ti spettano in un mese non superano quei 10 milioni di rubli, il tuo denaro non dovrebbe finire in un conto tipo C. La stessa governatrice della Banca di Russia, Elvira Nabiullina, ha riconosciuto che le banche avevano applicato la norma in modo troppo ampio.
Il chiarimento aggiunge un altro punto importante: il decreto non obbliga a riclassificare come tipo C i depositi che avevi già aperto, né ad applicare il blocco prima della scadenza del deposito.
Un avviso di realismo: il chiarimento è di pochi giorni fa e le banche impiegano tempo ad adeguare i loro sistemi. È possibile che per alcune settimane alcune continuino ad applicare il criterio vecchio. Se è il tuo caso, continua a leggere.
Cos’è un conto «tipo C»?
È il «limbo» dove finisce il tuo denaro. Un conto tipo C è un conto speciale con un regime molto restrittivo:
- Non puoi prelevare contanti.
- Consente solo trasferimenti per scopi molto precisi stabiliti dalla legge (comprare obbligazioni dello Stato russo —OFZ—, pagare tasse…).
- Per ritirare il denaro serve un permesso individuale di una commissione governativa.
Nella pratica, che il tuo denaro finisca in un conto tipo C significa perderlo di vista per anni. La stessa T‑Bank sconsiglia di aprirne uno volontariamente.
Cosa dice T‑Bank: il caso di un lettore
Un lettore mi ha scritto qualche giorno fa per avvisarmi che T‑Bank gli aveva bloccato il deposito dove teneva un po’ di denaro per i suoi viaggi in Russia. Mi ha passato gli screenshot della sua conversazione con l’assistenza della banca, e sono molto chiarificatori.
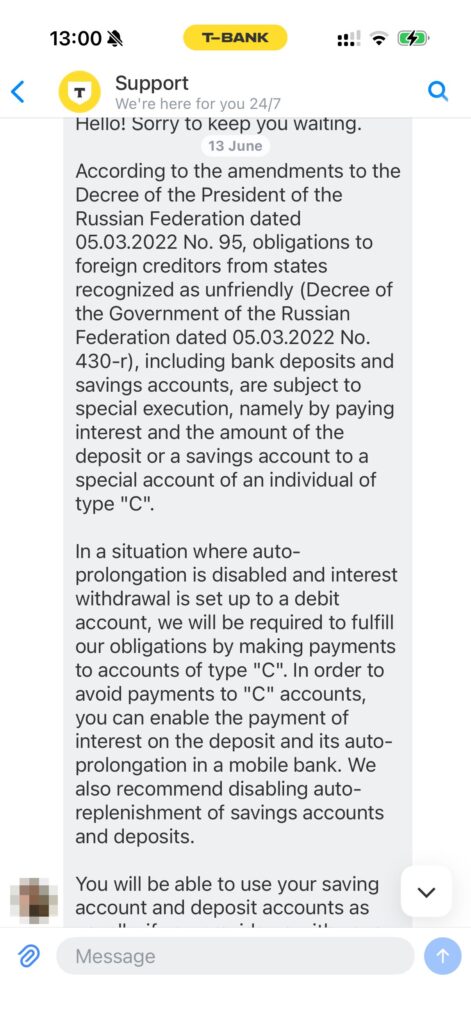
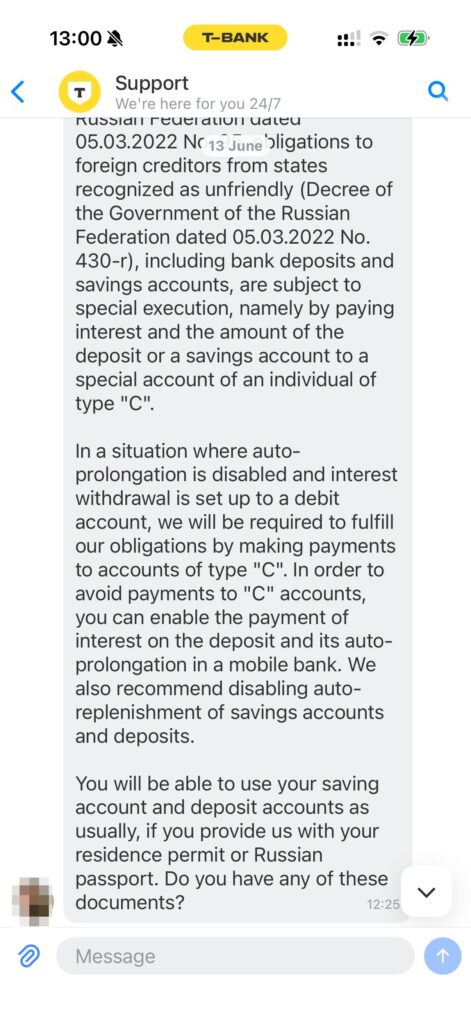
Nel primo messaggio, l’assistenza gli spiega che, secondo le modifiche al Decreto 95 (cioè il nuovo Decreto 377), i depositi e i conti di risparmio degli stranieri dei paesi ostili passano a essere eseguiti attraverso conti tipo C, e gli chiede se ha un permesso di soggiorno o un passaporto russo. Senza uno di questi documenti, non c’è modo di usare il denaro con normalità.
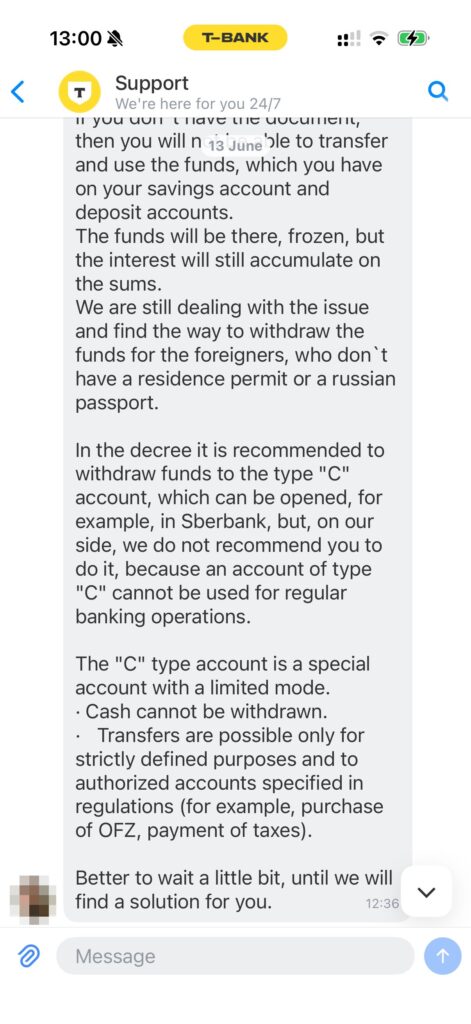
Dopo gli spiegano la parte più dura: se non ha quei documenti, i fondi rimangono congelati (anche se continuano a generare interessi), e gli raccomandano di non trasferirli su un conto tipo C perché è ancora più restrittivo. Il consiglio della banca per evitare che il denaro finisca automaticamente in un conto C è:
- Tenere gli interessi dentro il deposito (non inviarli al conto di debito).
- Attivare il rinnovo automatico del deposito.
- Disattivare il versamento automatico.
Tradotto: finché il denaro non «esce» dal deposito, resta tuo e continua a rendere… ma non puoi toccarlo. Nel momento in cui provi a ritirarlo, viene bloccato. La banca chiude con un «meglio aspettare, stiamo cercando una soluzione». Per ora, non c’è.
Ti hanno bloccato un deposito piccolo? Puoi fare reclamo
Se il tuo deposito è al di sotto di quei 10 milioni di rubli al mese e la banca te lo ha messo (o vuole metterlo) in un conto tipo C, dopo il chiarimento del 14 luglio hai degli argomenti:
- Presso la banca: chiedi all’assistenza di rivedere il tuo caso alla luce del chiarimento ufficiale della Banca di Russia n° 1-OP, del 14 luglio 2026, che fissa il limite di 10 milioni per titolare e non per banca.
- Presso la Banca di Russia: se la banca non rettifica, puoi presentare un reclamo direttamente al regolatore. Puoi appoggiarti al testo del chiarimento ufficiale.
- Come ultima risorsa, resta la via giudiziaria.
Non ti prometto che lo sblocco sia immediato né automatico —ogni banca va con i suoi tempi—, ma ora la norma gioca a tuo favore.
Cosa puoi fare se hai del denaro in una banca russa
Non sono consulente finanziaria né avvocato, e la norma è molto recente, quindi prendi questo come informazione per decidere tu. Ecco cosa si sta raccomandando tra i viaggiatori e cosa io stessa farei:
- Se hai del denaro in un deposito o conto di risparmio, valuta di trasferirlo quanto prima sulla tua carta di debito. Perdi gli interessi, ma conservi l’accesso al denaro.
- Non lasciare in una banca russa più denaro di quello che spenderai durante il viaggio. Per conservare i risparmi, un istituto russo non è più una buona idea se sei uno straniero senza residenza.
- Se devi solo pagare durante il viaggio, una carta MIR caricata con lo stretto necessario —o direttamente contanti in rubli— restano l’opzione più sicura.
- Se devi inviare denaro in Russia (alla famiglia, per esempio), usa i metodi che continuano a funzionare invece di accumulare saldo su conti russi.
Domande frequenti
Il Decreto 377 riguarda la mia carta di debito russa?
In linea di principio no. Il decreto riguarda i depositi a termine e i conti di risparmio remunerati, non i conti con carta di debito ordinari.
Perdo il denaro che ho in un deposito presso T-Bank?
Non lo perdi in senso stretto: resta tuo e continua a generare interessi, ma rimane immobilizzato e non puoi ritirarlo né usarlo finché dura la misura.
Mi riguarda se ho un permesso di soggiorno russo?
No. Se hai un permesso di soggiorno (РВП o ВНЖ) o un passaporto russo sei residente valutario e i tuoi conti funzionano normalmente.
È vero che riguarda solo importi superiori a 10 milioni di rubli?
Dipende dalla data. Fino a luglio 2026 le banche calcolavano quella soglia per banca e congelavano anche importi piccoli. Ma il 14 luglio 2026 la Banca di Russia ha chiarito che, per i depositi, i 10 milioni di rubli si contano per ogni titolare e per mese. Se il tuo deposito non supera quella cifra, non dovrebbe essere bloccato.
Cos’è un conto tipo C?
È un conto speciale bloccato: non consente di prelevare contanti, ammette solo operazioni molto precise (come comprare obbligazioni dello Stato russo o pagare tasse) e per ritirare i fondi serve il permesso di una commissione governativa.
In questo articolo
Ti è stato utile? Ti avviso quando cambia qualcosa in Russia
Una mail breve al mese con quello che è cambiato per viaggiare (visti, pagamenti, frontiere, app), in base a quello che mi raccontano i lettori dalla Russia. Siamo già più di 1.800. Niente spam: se un giorno non ti interessa più, ti cancelli con un clic.
Irena DomingoChi sono
Sono nata in Russia. Sono cresciuta tra due mondi: mio padre era russo, mia madre spagnola, discendente dei "Niños de Rusia", i bambini baschi evacuati in URSS durante la Guerra Civile Spagnola. Ho lavorato per oltre 30 anni come traduttrice, interprete e insegnante di russo, e dal 2013 scrivo questo blog per aiutare i viaggiatori a scoprire la Russia con informazioni pratiche e sempre aggiornate. Autrice della Guida Rusalia 2026. Se questo blog ti ha aiutato a preparare il tuo viaggio, puoi offrirmi un caffè ❤️.
 Tax Free in Russia: si può recuperare l’IVA nel 2026?
 Prezzi in Russia 2026: quanto costa davvero viaggiare (e vivere)
 Come dichiarare il denaro all’ingresso in Russia: guida pratica